גלו כיצד מנגנון ריבית דריבית מאיץ את החיסכון שלכם באמצעות קופת גמל להשקעה וקרן השתלמות של אנליסט. קראו את המדריך המלא והתחילו להשקיע חכם כבר היום.
איך מנגנון הריבית דריבית עובד באמת?
גלעד בן ה-34 ראה איך החסכונות שלו בחשבון העובר ושב פשוט נשחקים מול האינפלציה. הוא הרגיש תסכול עמוק מכך שעבודה קשה של שנים לא מתורגמת לצמיחה של ממש בהון המשפחתי. רק כשהוא הבין שכל שקל שלא מושקע מפסיד כוח קנייה, הוא התחיל לבדוק חלופות מעשיות. ההבנה של כוח הריבית דריבית גרמה לו לשנות כיוון לחלוטין ולהתחיל לפעול בצורה מסודרת.
אחד הפתרונות שמאפשרים להרוויח מהמנגנון הזה הוא אנליסט קופת גמל להשקעה אשר מציעה נזילות מלאה לצד ניהול השקעות מקצועי בשוק ההון. העיקרון הבסיסי הוא פשוט: הרווחים שהכסף צובר מצטרפים לקרן המקורית, ובשנה שלאחר מכן התשואה מחושבת על הסכום הכולל. ככל שמשאירים את הכסף לעבוד תקופה ממושכת יותר, כדור השלג הפיננסי גדל בקצב מהיר יותר. הזמן הוא הגורם המשמעותי ביותר שהופך סכום התחלתי צנוע להון משמעותי במורד הדרך.
היתרון של קופת גמל להשקעה בצבירת הון
קופת גמל להשקעה פותחה כדי לאפשר לציבור הרחב ליהנות מחיסכון גמיש בשוק ההון עם יתרונות מיסוי ברורים. בניגוד לחיסכון רגיל בבנק שבו הריבית נמוכה והאינפלציה שוחקת את הערך, כאן הכסף מושקע בניירות ערך ומייצר פוטנציאל תשואה עודף. היכולת להפקיד סכומים חודשיים קטנים בהוראת קבע הופכת את המכשיר הזה לנגיש עבור כל משפחה שרוצה לבנות עתיד כלכלי יציב.
דחיית מס וחיסכון בעלויות
כל עוד הכסף נשאר בתוך הקופה, לא משלמים מס רווחי הון על הפעולות שמנהלי ההשקעות מבצעים. המשמעות היא שכל הרווח ממשיך לעבוד ולייצר תשואה נוספת, במקום שרבע ממנו יעבור לקופת המדינה בכל מכירה של נייר ערך. מעבר לזה, המעבר בין מסלולי השקעה שונים בתוך הקופה לא יוצר אירוע מס ומאפשר התאמה למצב השוק בכל שלב.
גמישות במשיכת הכספים או קבלת קצבה פטורה ממס
היתרון הגדול של המכשיר נמצא באפשרויות היציאה שהוא מציע לחוסכים. ניתן למשוך את הכסף בכל רגע כסכום חד פעמי בתשלום מס רווחי הון של 25% על הרווח הריאלי בלבד. יחד עם זאת, מי שבוחר להשאיר את הכסף עד גיל 60 ולמשוך אותו כקצבה חודשית, זוכה לפטור מלא ממס רווחי הון וממס הכנסה על הקצבה.
קרן השתלמות: פטור מלא ממס שמאיץ את התשואה
שכירים ועצמאים רבים בוחרים לפתוח אנליסט קרן השתלמות כדי לנצל את הטבות המס הייחודיות שהחוק מעניק בישראל. זהו המכשיר היחיד לטווח בינוני שנהנה מפטור מוחלט ממס רווחי הון עד התקרה שנקבעה בחוק, מה שמייצר יתרון אדיר על פני כל השקעה עצמאית. כשאין תשלום מס של עשרים וחמישה אחוזים על הרווחים, כל התשואה נשארת בחיסכון וממשיכה לצבור ריבית דריבית שנה אחר שנה. הפטור המלא ממס רווחי הון הופך את קרן ההשתלמות למכשיר המוביל למינוף אפקט הריבית דריבית.
כדי למצות את הפוטנציאל של קרן השתלמות, כדאי להכיר את העקרונות שמנחים חוסכים נבונים:
- הפקדה שיטתית עד תקרת ההפקדה המוטבת בכל שנת מס.
- בחירת מסלול השקעה שתואם את טווח הזמן ואת רמת הסיכון הרצויה.
- הימנעות ממשיכת הכספים בתום שש שנים והשארתם לצבירת תשואה פטורה ממס.
התמדה בחיסכון גם לאחר מועד הנזילות מאפשרת להון להמשיך לתפוח בתנאים הטובים ביותר שקיימים בשוק.
השוואת צבירת הון לאורך תקופות שונות
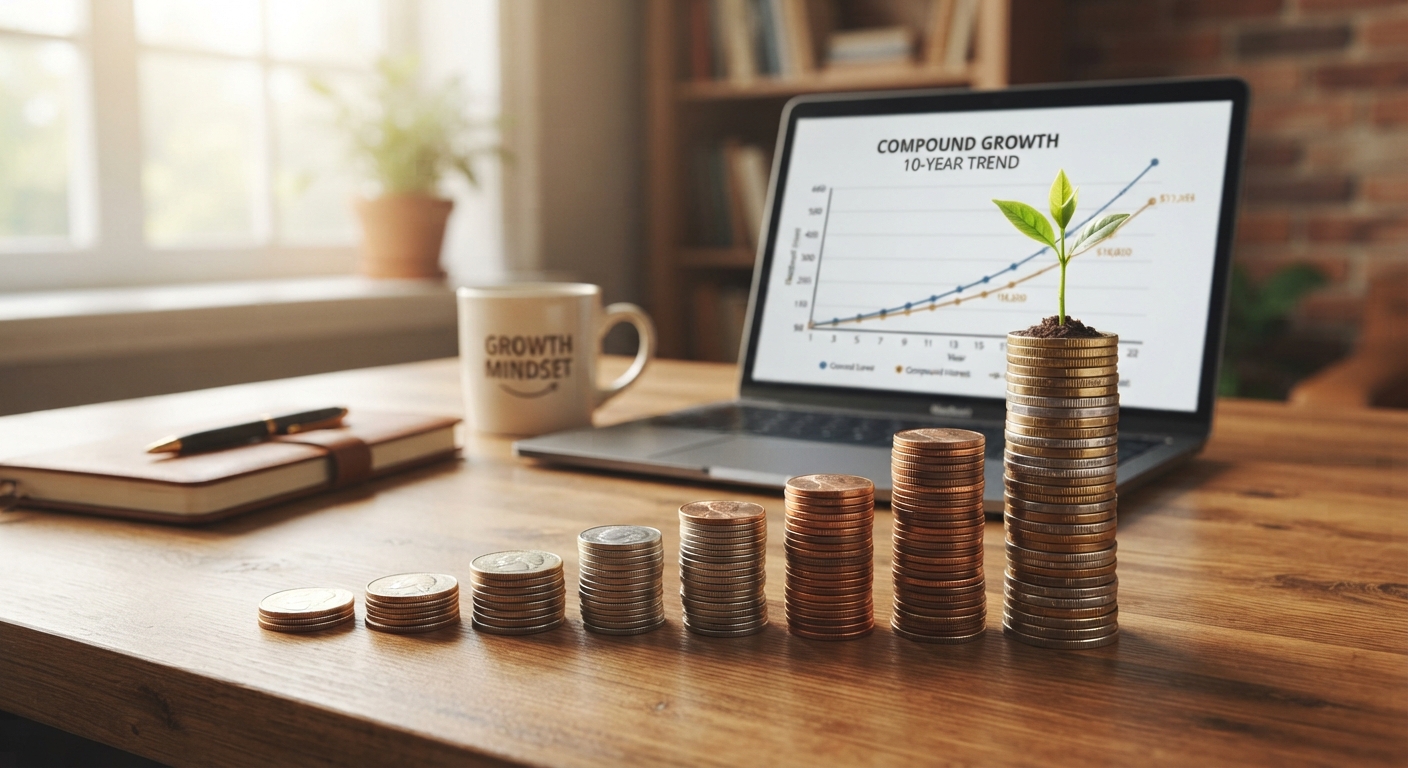
כדי להמחיש את העוצמה של הריבית דריבית, מעניין לבחון כיצד הפקדה חודשית קבועה של אלף שקלים צומחת לאורך ציר הזמן. ההבדל בין סך ההפקדות לבין הסכום המצטבר הסופי ממחיש בצורה ברורה את הרווח שנוצר בזכות הזמן. הטבלה הבאה מציגה הערכה של צבירת חיסכון בהנחת תשואה שנתית ממוצעת של חמישה אחוזים:
| תקופת חיסכון | סך הפקדות מצטבר | סכום שנצבר בריבית דריבית (5%) |
|---|---|---|
| 10 שנים | 120,000 ש"ח | כ-155,000 ש"ח |
| 20 שנה | 240,000 ש"ח | כ-411,000 ש"ח |
| 30 שנה | 360,000 ש"ח | כ-832,000 ש"ח |
מהנתונים עולה בבירור כי בטווח של שלושים שנה, סכום הרווחים עולה בהרבה על סך הכסף שהופקד בפועל מהכיס. ככל שתקופת ההשקעה מתארכת, חלקם של רווחי הריבית דריבית הופך לדומיננטי יותר מההפקדות עצמן.
ניהול השקעות מקצועי באנליסט: היתרון שמייצר ערך
תשואה איכותית לאורך זמן דורשת ניהול השקעות אחראי ויכולת ניתוח מעמיקה של שווקי ההון בארץ ובעולם. בית ההשקעות אנליסט פועל עשרות שנים בשוק הפיננסי הישראלי ומפעיל מחלקת מחקר שמנתחת חברות ואיגרות חוב באופן יומיומי. שילוב בין ניסיון רב שנים לבין התאמה שוטפת למגמות השוק מסייע ביצירת ערך לחוסכים לטווח ארוך.
מחקר יסודי ובחירת ניירות ערך
צוותי המחקר בוחנים חברות ציבוריות על פי נתונים כלכליים אמיתיים, רווחיות, יציבות תזרימית ואיכות ההנהלה. גישה זו שמה דגש על השקעה בחברות בעלות פוטנציאל צמיחה ולא על טרנדים חולפים.
פיזור סיכונים והתאמה למחזורי שוק
כדי לשמור על יציבות התיק בתקופות תנודתיות, הניהול כולל מגוון פעולות שמטרתן לאזן בין סיכוי לסיכון:
- פיזור רחב בין מניות, איגרות חוב ממשלתיות ואיגרות חוב קונצרניות.
- חשיפה לשווקים בינלאומיים לצד התמקדות במשק המקומי.
- איזון שוטף של רמות החשיפה בהתאם לתנאי הריבית והאינפלציה.
פיזור נכון של נכסים מקטין את התנודתיות ומאפשר לחוסכים להישאר מושקעים בשקט נפשי לאורך זמן.
צעדים מעשיים לבניית תוכנית השקעה אפקטיבית
בניית תוכנית חיסכון מוצלחת מתחילה בהגדרת מטרות ברורות ובחירת המוצר המתאים לכל מטרה. כשמדובר בכספים פנויים שרוצים לשמור עבורם נזילות, קופת גמל להשקעה מעניקה מענה נוח ויעיל. עבור חיסכון שיכול להישאר סגור לשש שנים לפחות, קרן השתלמות מספקת את הטבת המס המשמעותית ביותר. ההחלטה להתחיל להפקיד באופן עקבי, אפילו בסכומים צנועים, היא הצעד החשוב ביותר להפעלת אפקט הריבית דריבית.
שילוב מושכל בין קרן השתלמות לקופת גמל להשקעה יוצר מעטפת פיננסית חזקה וגמישה. התמדה בחיסכון וסבלנות מול תנודות השוק מאפשרות לכוח הריבית דריבית לפעול במלוא עוצמתו ולהבטיח ביטחון כלכלי עתידי.